Guías
Importar un auto eléctrico a Cuba sin arancel: requisitos de la estación de carga solar
Cuba permite importar una vez un auto totalmente eléctrico con exención aduanera si va acompañado de una estación de carga renovable con cobertura total. Requisitos, aranceles sin estación y servicios que siguen pagándose.
En este artículo
- Quién puede importar el vehículo y cuántas veces
- Qué exige la estación de carga solar
- Cuánto se paga si el auto no se acompaña de la estación renovable
- La energía solar también tiene incentivos propios
- Elegir el auto y planificar su estación de carga solar
- ¿Qué cambia si el auto se compra a través de Dongfeng Cuba?
- Qué comprobar antes de iniciar los trámites
- Normas consultadas
Importar un auto totalmente eléctrico a Cuba sin pagar el impuesto aduanero es posible bajo determinadas condiciones, pero no basta con elegir un vehículo eléctrico: debe acompañarlo su correspondiente estación de carga alimentada con fuentes renovables de energía, capaz de cubrir íntegramente sus necesidades de recarga.
La posibilidad aparece en el artículo 10.1, inciso e), del Decreto 163/2026, publicado el 4 de agosto. La Resolución 340/2026 de la Aduana, publicada el 5 de octubre y vigente desde el 12 de octubre de 2026, desarrolla el trámite y confirma que, si falta esa estación, se aplica el arancel previsto en la normativa tributaria. La exención del impuesto aduanero no convierte toda la operación en gratuita: pueden seguir existiendo gastos de despacho, transporte, compra y otros servicios.
Quién puede importar el vehículo y cuántas veces
El Decreto 163 permite la importación sin carácter comercial de un auto o auto rural totalmente eléctrico, por única vez, a personas naturales cubanas y extranjeras residentes en el país dentro de las categorías previstas por la propia norma. La vía autorizada es equipaje no acompañado o envío, de acuerdo con las reglas de la Aduana.
Se trata de un derecho individual sujeto a requisitos, no de una autorización general para importar varios autos destinados a la reventa. Tampoco conviene extender esta exención a vehículos híbridos enchufables, híbridos convencionales o de combustión: el supuesto descrito en el artículo 10.1.e se refiere expresamente a un auto totalmente eléctrico.
Existen otras autorizaciones especiales para determinados trabajadores en misiones, cooperantes y tripulantes. Esos casos tienen tratamientos y avales propios, por lo que no deben mezclarse con la vía general del residente que importa un auto eléctrico para uso no comercial.
Qué exige la estación de carga solar
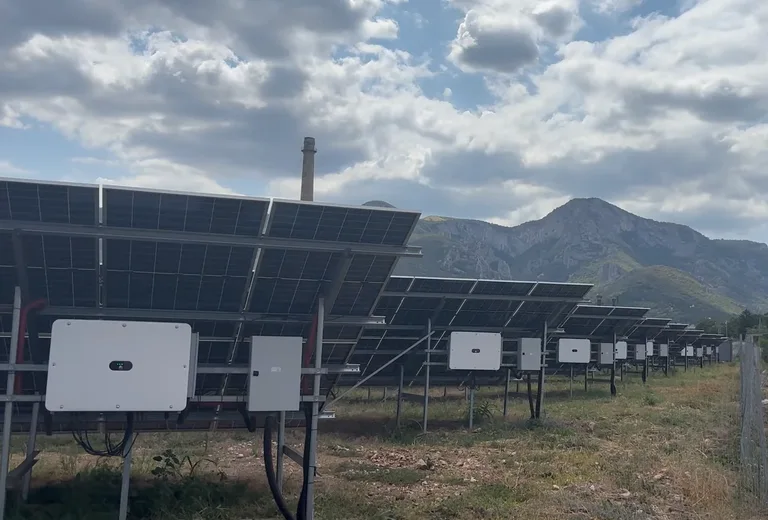
El requisito central no es simplemente presentar unos paneles fotovoltaicos en una factura. La normativa pide que el auto esté acompañado de la estación de carga correspondiente, con fuentes renovables y cobertura total de la energía necesaria para cargarlo. Así lo recoge la Resolución 340/2026, en consonancia con el Decreto 163.
La regulación no fija en esos apartados una cantidad única de paneles solares aplicable a cualquier auto. El dimensionamiento depende del modelo, su consumo, la frecuencia y horarios de recarga, la irradiación disponible, las pérdidas de conversión, la potencia del cargador y, si la solución incorpora almacenamiento, de la batería estacionaria.
Por ejemplo, no basta con conocer la potencia nominal del cargador en kW: también hay que calcular la energía diaria o semanal necesaria en kWh. Son magnitudes diferentes. Una estación diseñada para una conducción ocasional puede resultar insuficiente para un vehículo que hace recorridos extensos todos los días.
Antes de contratar o enviar los equipos, es prudente confirmar con la Aduana qué especificaciones técnicas, facturas, documentación y evidencias de cobertura renovable exigirá para reconocer la exención. Que una empresa venda e instale sistemas solares no significa automáticamente que cualquier configuración cumpla el requisito aduanero. La norma exige que la estación acompañe al vehículo: contratarla solo después del despacho no debe darse por suficiente para obtener un beneficio de forma retroactiva.
Cuánto se paga si el auto no se acompaña de la estación renovable
La Resolución 174/2026 del Ministerio de Finanzas y Precios fija los siguientes importes de impuesto aduanero por auto eléctrico cuando corresponde pagarlo. Los tramos dependen del valor determinado para la importación:
| Valor del vehículo | Impuesto aduanero |
|---|---|
| Hasta 10.000 USD | 500 USD |
| Más de 10.000 y hasta 20.000 USD | 1.000 USD |
| Más de 20.000 y hasta 30.000 USD | 1.500 USD |
| Más de 30.000 USD | 2.000 USD |
Estos importes no son el precio del automóvil y no incluyen transporte, seguro, gestiones de importación ni otros costes. Si la estación renovable que acompaña al vehículo cumple los requisitos, la norma prevé exención del impuesto aduanero.
Hay, sin embargo, un cobro distinto que no debe confundirse con el arancel. La Resolución 175/2026 establece una tarifa máxima de 22 USD por el servicio aduanero de despacho no comercial de un auto eléctrico en la modalidad general allí regulada. La propia Resolución 340/2026 dispone que el servicio de Aduana se cobra en todos los casos según su tarifa. Por tanto, exento de arancel no significa exento del servicio de despacho.
La energía solar también tiene incentivos propios
La Resolución 180/2026, publicada el 7 de agosto, prevé beneficios aduaneros para determinados sistemas fotovoltaicos, partes y piezas, así como para cargadores de vehículos eléctricos que funcionen mediante fuentes renovables de energía, con sujeción a los artículos y clasificaciones previstos en la norma.
Este es un incentivo relacionado, pero distinto de la exención correspondiente al auto eléctrico acompañado de su estación de carga. Para conocer el beneficio total de una operación, hay que examinar por separado el vehículo, el cargador, los paneles y demás componentes, además de los servicios que intervienen.
Elegir el auto y planificar su estación de carga solar
Antes de calcular el tamaño de la instalación conviene partir del modelo concreto del vehículo y de la forma en que se utilizará. No consumen lo mismo un auto urbano, un SUV y una furgoneta de reparto. También importan el conector, la potencia de carga admisible, la batería, la garantía y el respaldo técnico.
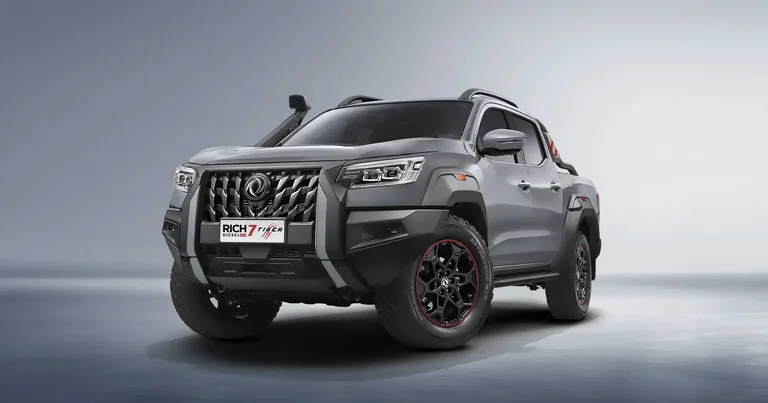
Quien esté valorando modelos puede consultar el catálogo de vehículos eléctricos de Dongfeng Cuba, con alternativas de distintos formatos. Cuando el comprador adquiere un vehículo a través de Dongfeng Cuba, la operación también se tramita como una importación personal a nombre del comprador, según la modalidad comercial indicada por la empresa. No debe presentarse como la compra de un auto previamente importado y puesto a la venta en Cuba. Esa vía comercial no garantiza por sí sola que el vehículo cumpla los requisitos de la exención aduanera, que la estación solar esté incluida ni que el comprador reúna las condiciones para importar.
En cuanto al segundo componente, 5ta Avenida Motores ofrece información sobre sus soluciones de energía solar e instalación de carga. Para valorar una solución conviene solicitar un proyecto técnico adaptado al auto y a la instalación eléctrica del lugar, con estimación de producción renovable, potencia del cargador, protecciones y documentación de los equipos.
Conviene coordinar la selección del vehículo y el diseño de la estación de carga antes de tramitar su importación personal, incluso cuando la compra se organice a través de Dongfeng Cuba. El cumplimiento para obtener el beneficio debe verificarse con las autoridades competentes; una cotización de paneles o un contrato de instalación, por sí solos, no sustituyen la comprobación aduanera.
Transparencia editorial: el catálogo de Dongfeng Cuba y los servicios de energía solar enlazados son referencias comerciales de marcas y servicios vinculados a 5ta Avenida Motores. Su inclusión no constituye una recomendación exclusiva ni altera los requisitos legales expuestos.
¿Qué cambia si el auto se compra a través de Dongfeng Cuba?
El hecho de comprarlo a través de Dongfeng Cuba no convierte la operación en una compraventa local de un vehículo ya importado. En la modalidad indicada por la empresa, el comprador realiza una importación personal. Por tanto, la evaluación de su derecho a importar, la documentación requerida y la posible exención aduanera debe hacerse conforme al régimen aplicable a esa importación, igual que si eligiera otro canal para adquirir el vehículo.
Lo que puede cambiar es el canal comercial y la organización de la compra, no la necesidad de acreditar ante la Aduana que el vehículo es totalmente eléctrico y que va acompañado de una estación renovable con cobertura total, cuando se pretenda acceder a la exención prevista por el Decreto 163. No se debe dar por hecho que contratar el auto a través de Dongfeng Cuba concede automáticamente la exención.
Hay que distinguir esta modalidad de otros supuestos en los que un vehículo ya importado se comercializa dentro de Cuba. Para esas operaciones pueden existir reglas tributarias diferentes, como las de la Resolución 172/2026, que no deben aplicarse automáticamente a la importación personal por el solo hecho de intervenir un proveedor.
Antes de pagar, conviene pedir una propuesta que detalle vehículo, envío, gestiones de importación, estación solar e instalación, identificando quién figura como importador y qué condiciones deben cumplirse para solicitar el beneficio aduanero.
Qué comprobar antes de iniciar los trámites
- Residencia y derecho a importar: confirmar que se está dentro de las categorías que admite el Decreto 163 y que no se ha ejercido antes el derecho único.
- Tipo de vehículo: verificar que el auto es totalmente eléctrico y que la versión elegida se admite para esta modalidad.
- Estación renovable: comprobar que la solución acompaña al auto y puede acreditar la cobertura total exigida, con documentación técnica apropiada.
- Costes reales: distinguir exención del impuesto aduanero, tarifa de despacho y gastos de transporte, adquisición e instalación.
- Consulta previa a la autoridad: obtener confirmación de la Aduana y de los organismos técnicos competentes sobre los documentos y controles aplicables al caso concreto.
La norma abre una vía para incorporar autos eléctricos con recarga renovable, pero su aplicación no depende solo del coche. La parte decisiva es demostrar que el conjunto vehículo-estación de carga cumple las condiciones legales y técnicas.
Normas consultadas
- Decreto 163/2026 del Consejo de Ministros: artículo 10 y régimen de importación. Publicado en la Gaceta Oficial No. 65, el 4 de agosto de 2026.
- Resolución 174/2026 del Ministerio de Finanzas y Precios. Aranceles para la importación no comercial de autos eléctricos.
- Resolución 175/2026 del Ministerio de Finanzas y Precios. Tarifas de servicios aduaneros.
- Resolución 340/2026 de la Aduana General de la República. Reglas actuales para las importaciones no comerciales; deroga la Resolución 312/2026 y entró en vigor el 12 de octubre de 2026.
- Resolución 180/2026 del Ministerio de Finanzas y Precios. Incentivos para fuentes renovables de energía.
- Resolución 172/2026 del Ministerio de Finanzas y Precios. Impuesto especial a la comercialización de vehículos.
Guía preparada el 13 de octubre de 2026 con base en las normas citadas. Los requisitos documentales y los costes finales deben confirmarse ante la Aduana antes de realizar una operación individual.
Publicado por Equipo Editorial.